汽車運輸船市場熱潮涌動 收益攀升、船東搶單與大型化趨勢下的租賃新格局
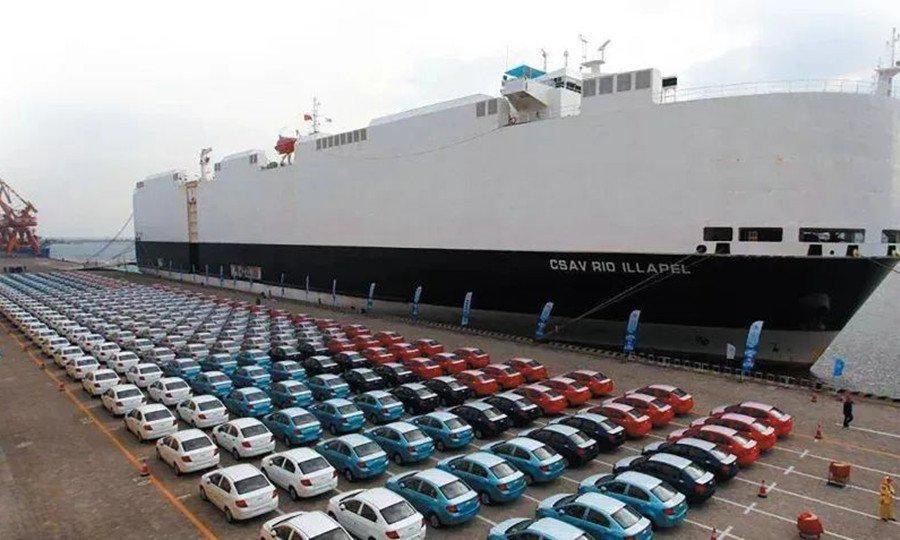
2023年以來,全球汽車運輸船(PCTC)市場延續了火熱的行情,租金與運價持續高位運行,甚至呈現加速上漲態勢。在“一塢難求”的造船產能瓶頸下,船東仍爭先恐后地下單訂造新船,推動船型向大型化演進,同時船舶租賃市場也隨之迎來結構性變革。
收益高位再增長:供需錯配催生超級周期
克拉克森數據顯示,2024年初,6500車位汽車運輸船一年期租金已突破11萬美元/天,較2020年低點暴漲逾10倍,部分短期租賃成交甚至達到15萬美元/天。運價方面,中國至歐洲、南美等主要出口航線的車位數運價同比翻番。支撐這一輪超級行情的核心邏輯在于:全球汽車貿易格局重塑,中國汽車出口量在2023年躍居世界第一,帶動海運需求激增;而現有船隊嚴重老化,環保新規又加速了老舊運力淘汰,運力供給彈性嚴重不足。
盡管有觀點擔憂新能源車出口增速放緩可能抑制需求,但業內人士普遍認為,汽車產業電動化轉型帶來的貿易結構性變化是長期趨勢,疊加船隊更新周期,未來2-3年市場仍將處于緊平衡狀態,收益有望維持在歷史高位。
“一塢難求”:船東持續下單,中國船廠成最大贏家
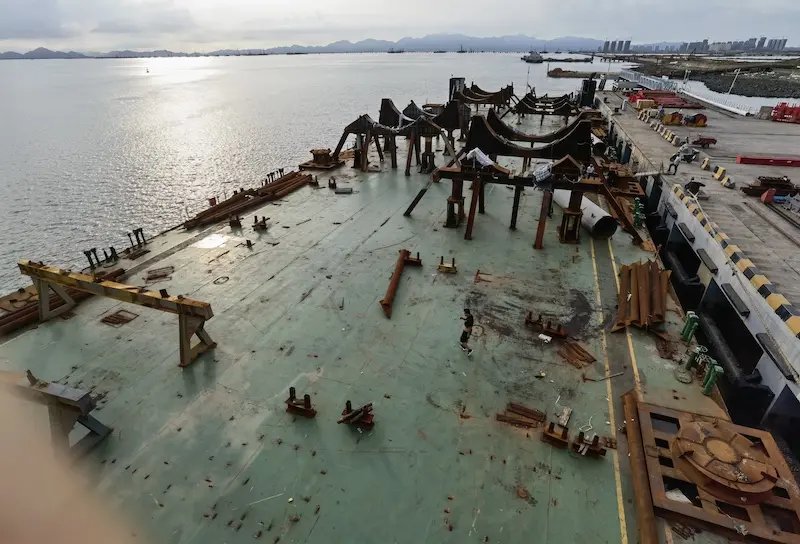
面對高企的運價和緊迫的運力缺口,船東掀起了一輪史無前例的訂造潮。據克拉克森統計,2023年全球汽車運輸船新船訂單量達到80艘,而2021-2023年累計訂單超過200艘,遠超此前十年的總和。全球能夠建造大型汽車運輸船的船塢數量有限,且大部分產能已被鎖定至2027年之后,導致“一位難求”。
中國船廠憑借在滾裝船建造領域的快速崛起,接獲了全球近八成的PCTC訂單。外高橋造船、江南造船、廣船國際、招商工業等企業手持訂單飽滿,部分船廠的交付排期已至2028年。即使船價持續走高(一艘7000車位LNG雙燃料PCTC價格已從2021年的約8000萬美元漲至2023年的1.1億美元以上),船東依然毫不猶豫地砸下重金。
船型走向大型化:7000+車位成主流,綠色動力成標配
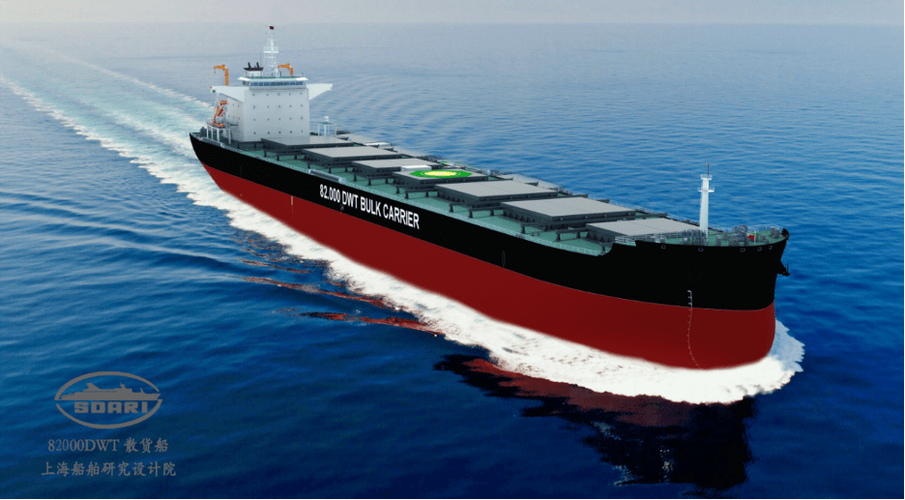
在新一輪訂單潮中,船型大型化趨勢愈發顯著。過去主流的6500車位船型正逐漸被7000車位、8000車位乃至9000車位以上的超大型PCTC取代。這主要是由于單位運輸成本攤薄效應——大型船可顯著降低單車位能耗和運營成本,同時更好地適應中國汽車出口“大批量、遠距離”的特點。
以比亞迪、奇瑞、上汽等為代表的汽車廠商紛紛組建自有船隊,訂造的船舶也多以7000車位起步,并普遍采用LNG雙燃料或甲醇預留設計,以滿足國際海事組織(IMO)的減排要求。部分新船甚至預留了氨燃料或電池混動接口,為未來零碳轉型做準備。
船舶租賃市場:從即期狂歡到長約鎖定
高運價和船東訂造潮也深刻影響了船舶租賃市場。一方面,國際獨立船東(如挪威的Wallenius Wilhelmsen、美國的SFL等)在即期市場賺得盆滿缽滿,但同時也意識到資產價格已處于歷史峰值,開始轉向長期租約以鎖定收益。另一方面,大型汽車廠商和貿易商更傾向于簽訂3-5年期的期租合同,以保障運力穩定。
值得注意的是,融資租賃公司也加快了布局。中國船舶租賃、交銀金租、工銀租賃等機構積極參與PCTC的售后回租和項目融資,為船東提供資金支持的也分享行業成長紅利。隨著新船陸續交付,預計2025-2026年租賃市場將出現新一輪競爭,擁有穩定長約的項目將更受青睞。
展望:狂飆之下暗存風險,但結構性機遇猶在
雖然市場整體樂觀,但潛在風險不容忽視:新船訂單大量積累可能導致2026年后運力集中釋放,若汽車貿易增長不及預期,運價可能面臨回調壓力。全球貿易保護主義抬頭、紅海危機等不確定因素也增加了市場波動性。然而長期來看,汽車海運需求基本面牢固,船隊老化和環保約束將持續催生更新需求,大型化、綠色化、租賃化將成為未來五年PCTC市場的三大主軸。具備先發優勢的船東、船廠和租賃機構,有望在這場航運盛宴中贏得更多話語權。
如若轉載,請注明出處:http://www.sjlh.net.cn/product/18.html
更新時間:2026-10-18 20:02:58